
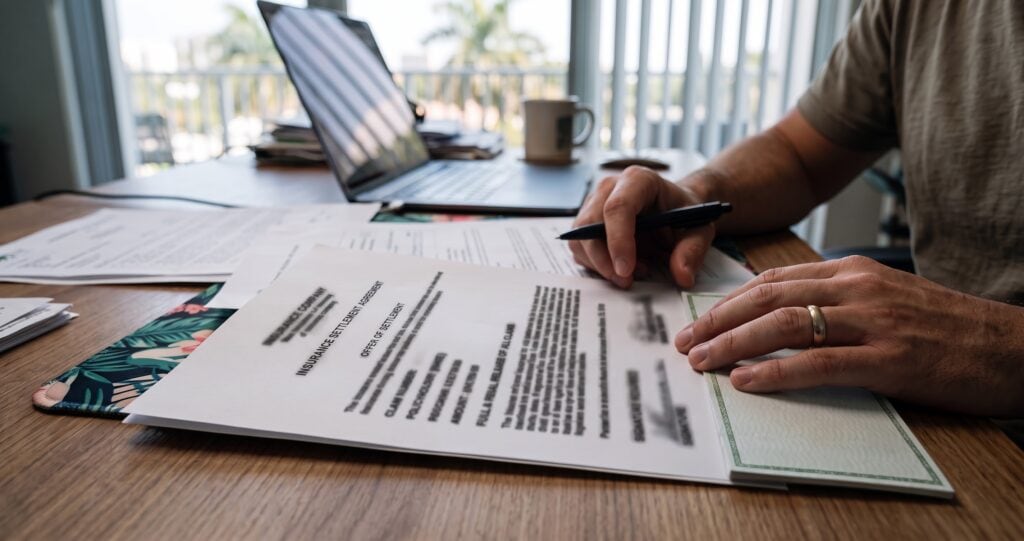
Una compañía de seguros le está ofreciendo muy poco por su reclamo cuando hace una oferta antes de que termine su tratamiento, insiste en una declaración grabada, pide todo su historial médico, ignora la atención médica futura, lo apura para que firme un finiquito (release) o sigue disputando la culpa que un informe de la policía deja clara. La Florida le da 2 años para presentar una demanda por negligencia por lesiones ocurridas después del 24 de marzo de 2023 (Fla. Stat. § 95.11(5)(a)), así que una oferta rápida no exige una respuesta rápida. A los ajustadores se les paga para resolver los reclamos por lo menos que la compañía pueda defender, ya sea que el reclamo sea por un accidente de auto, un resbalón y caída u otra lesión cubierta por una póliza de responsabilidad civil. Estas son las señales de que la aseguradora ofrece muy poco, y así puede reconocer cada táctica.
En la oficina se habla español y nuestro personal le ayuda a comunicarse con Andre. English
La primera oferta llega rápido, antes de que termine el tratamiento
Una oferta temprana, sobre todo una que llega antes de que usted termine su tratamiento médico o incluso antes de que entienda del todo el alcance de una lesión, casi nunca es generosa. Los ajustadores saben que las personas bajo presión económica son más propensas a aceptar una cifra rápida. Tome una oferta rápida como una razón para ir más despacio.
Le piden una declaración grabada de inmediato
Usted no está obligado a darle una declaración grabada a la compañía de seguros del otro conductor. Los ajustadores están entrenados para hacer preguntas de una forma que produzca respuestas útiles para reducir su reclamo, aunque las preguntas parezcan de rutina o amistosas.
Piden todo su historial médico, no solo los registros relacionados con el accidente
Un pedido de todo su historial médico, en lugar de los registros relacionados con la lesión en cuestión, suele ser una búsqueda de una condición anterior. Los ajustadores usan ese historial para argumentar que la lesión actual no es nueva, o que no es tan grave como se dice.
La oferta no toma en cuenta el tratamiento en curso ni la atención futura
Un acuerdo que solo cubre las facturas médicas hasta la fecha, sin tomar en cuenta el tratamiento en curso o el que razonablemente se espera, puede dejarlo a usted responsable de costos que todavía no han ocurrido. Por lo general, los acuerdos son definitivos, así que una oferta que deja fuera la atención futura lo deja a usted pagando esa atención.
Le piden una y otra vez que firme algo rápido
La presión para que firme rápido un finiquito o un acuerdo, sobre todo si viene con palabras que sugieren que la oferta va a desaparecer, es una táctica de negociación. Por lo general, una oferta justa no necesita apurarlo para que la acepte.
Disputan la responsabilidad a pesar de un informe de la policía claro
Si un informe de la policía y las pruebas físicas señalan claramente quién tuvo la culpa, pero la compañía de seguros sigue disputando la responsabilidad sin una base real, esa resistencia es una estrategia de negociación. La Florida considera que negar reclamos sin una investigación razonable es una práctica desleal en la resolución de reclamos cuando una aseguradora lo hace como práctica general de negocios (Fla. Stat. § 626.9541(1)(i)3.d.).
Fuentes
Última actualización: 14 de noviembre de 2026.
Preguntas frecuentes
¿Existe de verdad una ley de la Florida que prohíba estas tácticas, o es solo una práctica de la industria?
Sí. La Ley de Prácticas Comerciales Desleales en Seguros de la Florida (Unfair Insurance Trade Practices Act), Fla. Stat. § 626.9541(1)(i), enumera las prácticas desleales en la resolución de reclamos, entre ellas no adoptar normas para investigar los reclamos de forma adecuada y negar reclamos sin una investigación razonable, cuando una aseguradora las comete con suficiente frecuencia como para mostrar una práctica general de negocios. Otro estatuto, Fla. Stat. § 624.155(4)(a), impide una demanda por mala fe contra una aseguradora de responsabilidad civil que ofrece pagar la cantidad menor entre el límite de su póliza y la cantidad reclamada dentro de los 90 días siguientes a recibir “aviso real de un reclamo acompañado de pruebas suficientes que respalden la cantidad del reclamo”. Una demanda de pago respaldada por pruebas completas es lo que pone en marcha ese plazo.
¿Contratar a un abogado hace que la compañía de seguros se moleste o que las cosas vayan más lento?
Por lo general, contratar a un abogado acelera un reclamo estancado en lugar de hacerlo más lento, porque los ajustadores saben que un reclamante con abogado es más propenso a demandar si la oferta sigue siendo poco razonable. No cambia los hechos del reclamo.
¿Qué pasa si ya di una declaración grabada antes de darme cuenta de que podía perjudicar mi caso?
Una declaración grabada anterior no acaba con el reclamo. Un abogado que revise la declaración junto con el resto del caso puede aclarar las respuestas que necesiten contexto o explicación a medida que avanza el reclamo.
¿Todavía puedo negociar después de recibir una oferta de acuerdo?
Sí, usted puede hacer una contraoferta a cualquier oferta que no haya aceptado. Una oferta inicial abre la negociación, y responder a una cifra baja con registros médicos y facturas es una parte normal del proceso de reclamos. También puede pedirle por escrito a la aseguradora del conductor culpable que revele los límites de su póliza; debe responder bajo juramento dentro de los 30 días (Fla. Stat. § 627.4137(1)).
¿Qué pasa si ya acepté un acuerdo demasiado bajo?
Por lo general, un acuerdo y un finiquito firmados ponen fin al reclamo, y por eso la revisión debe hacerse antes de firmar. En situaciones limitadas en las que hubo fraude o tergiversación por parte de la aseguradora, se puede impugnar un finiquito firmado, aunque esto es la excepción y no la regla.
¿Cuánto tiempo toma recibir una oferta justa en lugar de una demasiado baja?
Ningún estatuto de la Florida obliga a la aseguradora del conductor culpable a hacer una oferta antes de una fecha fija, así que el tiempo depende de cuánta documentación exista y de cómo responda la aseguradora cuando se le insiste. El PIP (protección contra lesiones personales) funciona de otra forma: su aseguradora de PIP (el seguro sin culpa o no-fault) debe pagar los beneficios de PIP dentro de los 30 días siguientes a recibir el aviso por escrito de una pérdida cubierta y de su cantidad, o los beneficios se consideran vencidos (Fla. Stat. § 627.736(4)(b)). Los reclamos con registros médicos completos y una responsabilidad clara por lo general se resuelven más rápido que los que todavía esperan a que termine un tratamiento en curso.
¿Cuesta algo que un abogado revise una oferta antes de aceptarla?
No. Los casos de lesiones personales se llevan con honorarios de contingencia, lo que significa que si no hay recuperación, usted no paga honorarios de abogado ni costos del caso, y la consulta inicial y la revisión de la oferta son gratuitas. Si hay una recuperación, los honorarios son un porcentaje de ella, y los costos del caso que el bufete adelantó se pagan de esa recuperación.
Qué hacer si nota señales de que la aseguradora ofrece muy poco
Estas tácticas no dicen nada sobre los méritos de su reclamo. Muestran que el proceso es de confrontación aunque el ajustador suene amistoso. Revisar una oferta con un abogado antes de aceptarla no cuesta nada y puede mostrar si la cifra refleja el valor del reclamo. Nuestro artículo sobre cuánto vale un caso de accidente de auto en la Florida explica las reglas de la Florida que fijan ese valor. Vea nuestra guía completa sobre disputas con aseguradoras para saber cómo se resuelven los problemas de cobertura y de denegación después de presentar un reclamo.
Cómo manejo estos casos
Represento a clientes lesionados en las negociaciones con las compañías de seguros y estoy preparado para litigar cuando una oferta no refleja lo que vale el caso. Los casos de lesiones personales se llevan con honorarios de contingencia, lo que significa que si no hay recuperación, usted no paga honorarios de abogado ni costos del caso. Nuestros artículos sobre darle una declaración grabada a un ajustador de seguros y sobre avisarle a su aseguradora antes de llegar a un acuerdo responden las preguntas que los clientes suelen hacer después.
Andre A. Rouviere · Traducido del inglés
Las consultas iniciales son gratuitas y confidenciales, sin obligación de contratar. Llamar temprano en un caso suele abrir más opciones que llamar tarde.